
Seit 1. Jänner 2023 wurde die kalte Progression zum Teil abgeschafft. Dadurch werden die Tarifstufen an die Inflation angepasst. Mit dem Progressionsrechner können Sie Ihr künftiges Einkommen berechnen (Modellrechnung; Sachbezüge, Freibeträge und Pendlerpauschale sowie Sonderzahlungen wie Urlaubs- und Weihnachtsgeld werden aktuell im Kalte Progression Rechner nicht berücksichtigt - bitte nutzen Sie den Brutto-Netto Vergleichsrechner).
Basis für die Berechnung der "neuen" Steuerstufen ist
die Inflationsrate von Juli des vorangegangenen Jahres bis Juni des
laufenden Jahres. Der Basis-Wert für die Anpassung 2027 beträgt somit 3,4 % (Juli 2025 bis Juni 2026).
| Brutto-Einkommen in Euro | Anpassung | Grenzsteuersätze alt & neu | |||
|---|---|---|---|---|---|
| Steuerstufen alt | Steuerstufen ab 2027 | 2025 | 2026 | 2027 | |
| bis 13.539 und darunter | bis 13.846 und darunter | +2,27 % | 0 % | 0 % | 0 % |
| über 13.539 bis 21.992 | über 13.846 bis 22.491 | +2,27 % | 20 % | 20 % | 20 % |
| über 21.992 bis 36.458 | über 22.491 bis 37.285 | +2,27 % | 30 % | 30 % | 30 % |
| über 36.458 bis 70.365 | über 37.285 bis 71.960 | +2,27 % | 40 % | 40 % | 40 % |
| über 70.365 bis 104.859 | über 71.960 bis 107.236 | +2,27 % | 48 % | 48 % | 48 % |
| über 104.859 bis 1.000.000 | über 107.236 bis 1.000.000 | +2,27 % | 50 % | 50 % | 50 % |
| über 1.000.000 | über 1.000.000 | +0 % | 55 % | 55 % | 55 % |
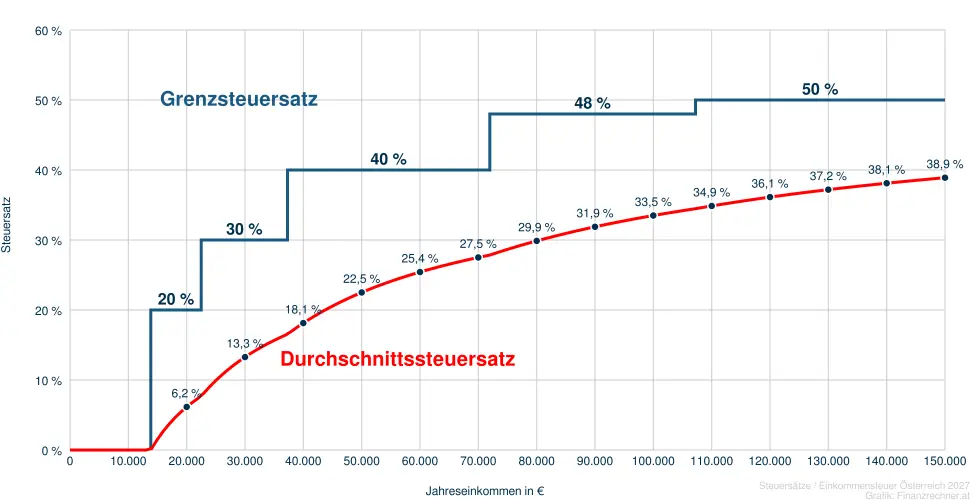
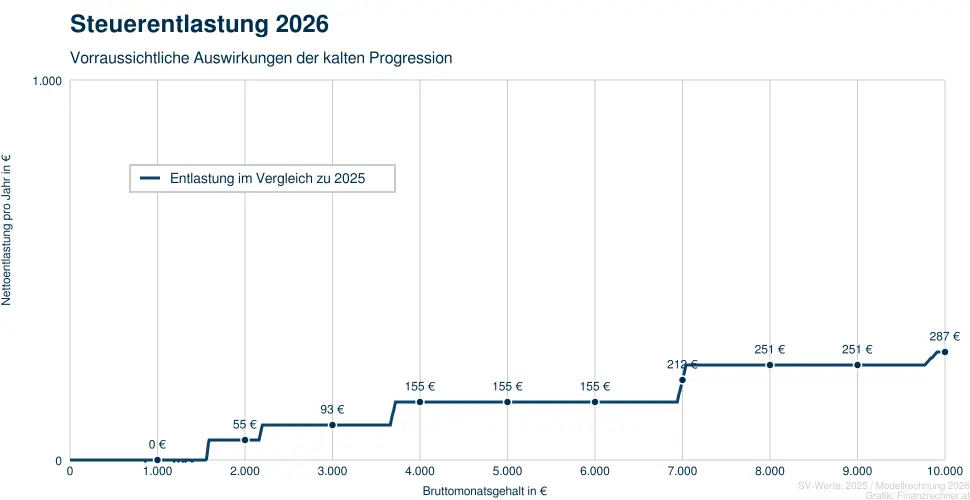
Was bedeuten die Progressionsstufen/Tarifstufen für das Einkommen?
Mit steigendem Einkommen kommt ein anderer progressiver Steuersatz zur Anwendung. Es wird aber nur jener Betrag mit diesem Steuersatz versteuert, der über die jeweilige Stufe ist. Mit dem progressiven Steuersatz soll die individuelle Leistungsfähigkeit des Steuerpflichtigen berücksichtigt werden.
Beispiel (Jahr 2026): 26.000 € Einkommen
1. Stufe: 13.539 € x 0 %
2. Stufe: 8.453 € x 20 %
3. Stufe: 4.008 € x 30 %
